
O endividamento empresarial no Brasil alcançou níveis preocupantes nos últimos anos, afetando milhões de negócios em diferentes setores.
Dados recentes mostram que a inadimplência cresceu de forma significativa, especialmente entre micro e pequenas empresas, que enfrentam desafios como alta carga tributária, juros elevados e dificuldades para acessar crédito.
Embora o cenário pareça desafiador, é possível transformar dívidas em oportunidades de recuperação e crescimento.
Neste artigo, vamos abordar os principais aspectos do endividamento geral nas empresas, analisando suas causas, impactos e, principalmente, estratégias eficazes para superar essa situação e garantir a saúde financeira do negócio.
O que é endividamento geral?
O endividamento geral é um indicador financeiro que mede o quanto uma empresa está financiando suas operações e investimentos com recursos de terceiros, como empréstimos e financiamentos, em relação ao total de seus ativos.
Esse índice é fundamental para avaliar a saúde financeira de um negócio, pois revela a dependência da empresa em relação a fontes externas de capital.
Na prática, ele é calculado dividindo o total de passivos (dívidas de curto e longo prazo) pelo total de ativos, resultando em um percentual que indica o nível de comprometimento financeiro da empresa.
Por exemplo: se o índice de endividamento geral de uma empresa é de 60%, significa que 60% de seus ativos estão financiados por capital de terceiros, enquanto os outros 40% são financiados por capital próprio.
Tipos de endividamento empresarial
O endividamento empresarial pode ser classificado de diversas formas, dependendo do prazo, da finalidade ou da origem do capital. Aqui estão os principais tipos:
Endividamento de curto prazo
Dívida voltada para necessidades imediatas, normalmente com prazos menores de 12 meses. É muito utilizado para financiar operações do dia a dia.
Por exemplo: capital de giro, antecipação de recebíveis e cartões de crédito corporativos.
Endividamento de longo prazo:
Composto por dívidas com prazos de vencimentos maiores que 12 meses. Normalmente é usado para investimentos estratégicos, como expansão de negócios, aquisição de máquinas ou desenvolvimento de novos produtos.
Por exemplo: financiamentos imobiliários, linhas de crédito para inovação e empréstimos com garantia.
Endividamento bancário:
Dívidas vindas de instituições financeiras são muito comuns, e segundo dados da Confederação Nacional da Indústria (CNI) muitas empresas dependem desse tipo de crédito devido à dificuldade de acesso a outras fontes.
Endividamento tributário:
Ocorre quando a empresa não consegue cumprir suas obrigações fiscais e tributações, acumulando dívidas com o governo.
Por exemplo: parcelamento de impostos como o Simples Nacional e débitos de INSS ou ISS. Esse tipo de endividamento é arriscado, pois pode gerar multas e restrições operacionais, podendo prejudicar a continuidade do negócio.
Endividamento por fornecedores:
Resulta de compras realizadas a prazo. Apesar de ser um tipo comum e essencial para o funcionamento das empresas, pode se tornar um problema quando mal administrado.
Endividamento externo:
Empresas que atuam no mercado internacional podem recorrer a linhas de crédito ou financiamentos externos, em moedas estrangeiras. A oscilação cambial pode impactar significativamente o custo dessas dívidas.
Endividamento com investidores:
Inclui instrumentos como debêntures, que permitem que empresas captem recursos diretamente com investidores.
Endividamento das empresas no Brasil
O endividamento empresarial no Brasil é um reflexo direto das condições econômicas do país e dos desafios enfrentados pelas empresas para manter suas operações.
De acordo com um estudo recente da Serasa Experian, o risco médio de inadimplência entre as empresas brasileiras atingiu um recorde em 2024, com cerca de 28% das empresas apresentando dificuldades financeiras severas. Esse número reflete a pressão das condições econômicas adversas, como a alta da taxa Selic, atualmente em 15%, e o encarecimento das linhas de crédito.
A pesquisa também apontou que micro e pequenas empresas representam mais de 70% das empresas endividadas no Brasil, dado que reforça a fragilidade desse grupo diante das adversidades econômicas.
Como calcular o endividamento geral?
O cálculo do índice de endividamento geral (IEG) é uma métrica fundamental para avaliar a saúde financeira de uma empresa, especialmente no que diz respeito à sua dependência de capitais de terceiros.
A fórmula é simples e clara:
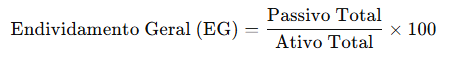
Passivo total: inclui todas as obrigações financeiras da empresa, como dívidas de curto e longo prazo, financiamentos e empréstimos.
Ativo total: representa todos os bens e direitos da empresa, incluindo caixa, contas a receber, estoques, imóveis e outros ativos.
- Exemplo prático:
Imagine uma empresa com os seguintes dados:
Passivo Total: R$ 500.000
Ativo Total: R$ 1.200.000
O cálculo do índice de endividamento geral seria:
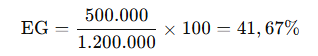
Nesse caso, a empresa utiliza 41,67% de capital de terceiros para financiar suas operações. Isso significa que, para cada R$ 1 investido na empresa, R$ 0,42 vêm de fontes externas.
Como analisar o índice de endividamento geral?
O índice de endividamento geral (IEG) é uma ferramenta poderosa para entender a saúde financeira de uma empresa.
- Avalie o contexto do setor
Alguns setores como construção civil e indústrias de capital intensivo tendem a ter índices mais elevados devido à necessidade de grandes financiamentos. Já negócios de tecnologia ou serviços podem apresentar índices menores, pois dependem menos de ativos físicos.
Por exemplo: uma empresa de construção com um IEG de 60% pode ser considerada saudável, enquanto uma startup com o mesmo índice pode estar em risco.
- Analise a capacidade de pagamento
O IEG deve ser analisado junto com outros indicadores financeiros, como a liquidez corrente e a cobertura de juros. Esses dados ajudam a verificar se a empresa consegue honrar suas dívidas no curto e longo prazo.
Dica: empresas com um IEG elevado, mas uma boa liquidez corrente (acima de 1,5), estão mais bem posicionadas para lidar com obrigações financeiras.
- Considere o momento econômico
Períodos de alta na taxa Selic ou inflação elevada podem aumentar os custos das dívidas, afetando empresas com altos níveis de endividamento.
Você também pode gostar destes conteúdos:
👉 Índice de Endividamento: como melhorar as dívidas do seu negócio
👉 Planejamento financeiro para 2025: como alcançar suas metas
👉 Entenda a diferença entre capital próprio e capital de terceiros
Como a empresa pode sair do endividamento?
O endividamento pode ser um desafio significativo para as empresas, mas com planejamento estratégico e ações práticas, é possível recuperar a saúde financeira.
Realize um diagnóstico financeiro completo
Analise todos os passivos da empresa, incluindo dívidas de curto e longo prazo, taxas de juros, prazos de vencimento e credores.
Dica prática: elabore um relatório detalhado com todas as dívidas e classifique-as por prioridade, começando pelas que possuem os juros mais altos.
Negocie com credores
Manter uma comunicação aberta com os credores pode facilitar a renegociação de prazos e taxas de juros. Credores preferem reestruturar dívidas a enfrentar a inadimplência.
Dica prática: apresente um plano de pagamento viável e demonstre compromisso em quitar os débitos.
Corte custos e reorganize processos
Identifique áreas onde sua empresa pode reduzir despesas sem comprometer a qualidade ou a eficiência.
Dica prática: substitua fornecedores por alternativas mais econômicas.
Aumente a receita com estratégias de curto prazo
Melhorar o fluxo de caixa é essencial para sair do endividamento.
Dica prática: ofereça descontos para pagamentos antecipados e invista em campanhas promocionais para aumentar as vendas.
Considere linhas de crédito estratégicas
Refinanciar dívidas ou buscar alternativas de crédito com melhores condições pode ser uma solução viável para organizar o endividamento.
Dica prática: explore opções como home equity e auto equity que oferecem juros mais baixos.
Precisando tirar sua empresa das dívidas?
Se você deseja colocar suas finanças em dia, quitar dívidas ou investir em novos projetos, a Avanti Open Banking tem as soluções certas para você.
Com opções como home equity e auto equity, você transforma o valor do seu imóvel ou veículo em crédito acessível, com taxas competitivas e prazos flexíveis.